開業・運営
3割特例 個人事業主の消費税はいくら?2027・2028年分を年商別に試算【2割特例・簡易課税と比較】
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
この記事の結論
- 3割特例は、インボイス登録で課税事業者になった個人事業主だけが、令和9年分・令和10年分(2027年・2028年)の消費税申告で使える特例。納付税額は売上税額の3割で、法人は使えません。
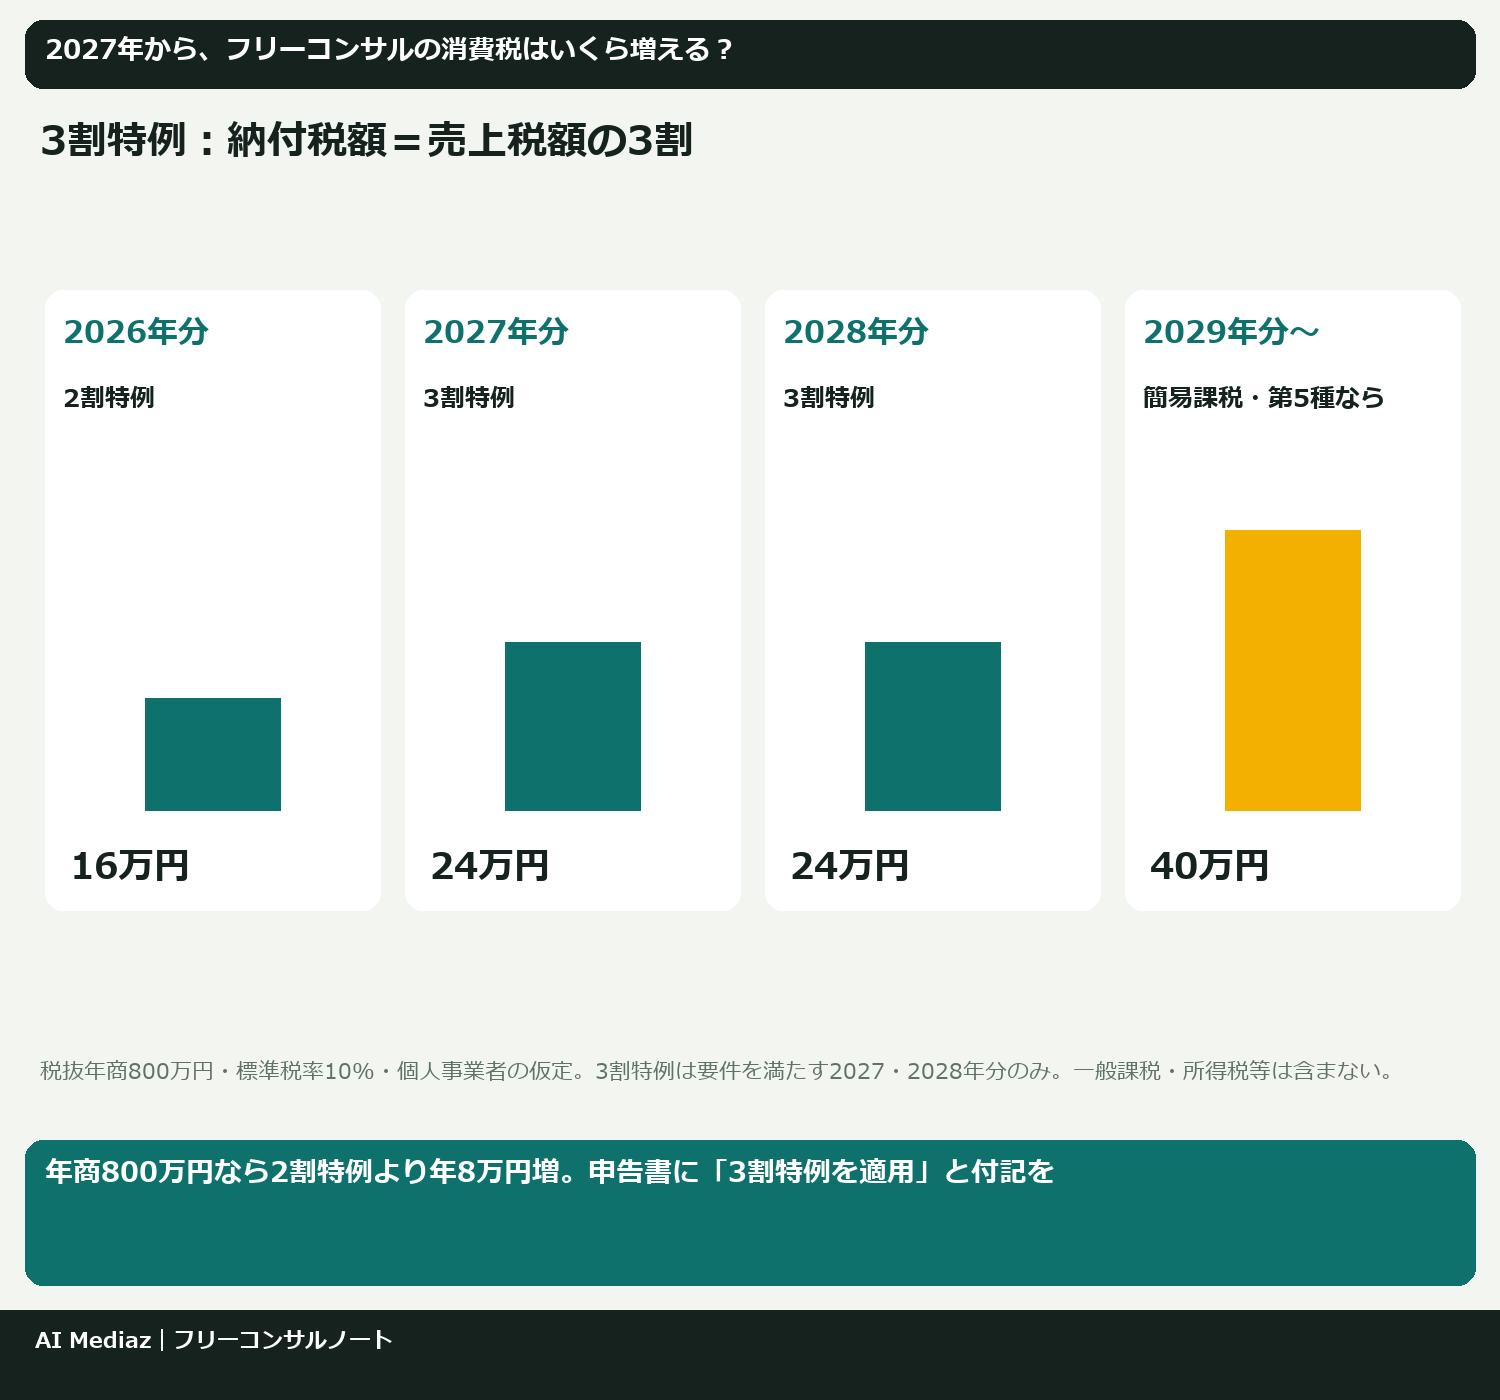
- フリーコンサル(税抜年商800万円)の目安は、2割特例の16万円から24万円へ年8万円増。簡易課税(第5種)の40万円よりは軽く、多くのコンサル業では3割特例が有利になりやすい計算です。
- やることは3つ。①2年前の売上が1,000万円以下か確認、②毎月「売上の3%」を納税用に取り分け、③申告書に3割特例を使う旨を付記。令和11年分から簡易課税に移るなら届出の期限もメモしておきます。
2割特例の期限そのものは「インボイスの2割特例はいつまで?個人事業者の3割特例」で整理しました。この記事はその続きとして、3割特例で実際にいくら払うことになるかと、申告までに何をするかに絞ります。
3割特例とは?個人事業主だけが使える2年間の特例
3割特例は、令和8年度税制改正で設けられた消費税の負担軽減措置です。「所得税法等の一部を改正する法律」(令和8年法律第12号)が2026年3月31日に成立・公布され、制度として決まっています。検討中の案ではありません。
国税庁の説明を自分の言葉でまとめると、ポイントは次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象者 | 個人事業者である適格請求書発行事業者(インボイス登録または課税事業者選択届出書の提出で、免税事業者から課税事業者になった人) |
| 法人 | 対象外 |
| 使える年 | 令和9年分(2027年1〜12月)と令和10年分(2028年1〜12月)の2年分 |
| 計算 | 売上税額から、その7割を控除 → 納付税額=売上税額の3割 |
| 主な要件 | 基準期間(2年前)の課税売上高が1,000万円以下 |
| インボイスの保存 | 仕入側のインボイス保存がなくても計算できる |
| 手続き | 事前の届出は不要。確定申告書に3割特例の適用を受ける旨を付記 |
| 継続適用 | 簡易課税のような「2年間続けなければならない」制限はなし(年ごとに選べる) |
基準期間は、令和9年分なら令和7年(2025年)、令和10年分なら令和8年(2026年)の課税売上高で判定します。つまり「今年(2026年)の売上が1,000万円を超えると、2028年分は3割特例が使えない」ということです。
国税庁のQ&A(問114-2)によると、根拠は平成28年改正法の附則51条の3で、計算・付記のルールもこの条文に置かれています。手続きの面は2割特例と同じで、事前の届出はいらず、申告書に付記すれば使えます。簡易課税のように一度選んだら2年続けるという縛りもないため、「令和9年分は3割特例、令和10年分は一般課税」のように、年ごとに有利なほうを選び直せます。
なお、課税事業者選択届出書を出して免税事業者から課税事業者になった人も対象に含まれます。逆に、インボイス制度が始まる前から売上が多くて課税事業者だった人は、その後、基準期間の売上が1,000万円以下になった年であれば原則として使えるとされています(同Q&A)。自分がどちらに当たるか迷う人は、過去の申告書で「いつから課税事業者か」を確認しておきましょう。
3割特例はいつからいつまで使える?
個人事業主の課税期間は暦年なので、流れは次のようになります。
| 年分 | 使える特例 | 申告・納付期限(原則3月31日、土日なら翌平日) |
|---|---|---|
| 令和8年分(2026年) | 2割特例(最後の年) | 2027年3月31日(水) |
| 令和9年分(2027年) | 3割特例 | 2028年3月31日(金) |
| 令和10年分(2028年) | 3割特例 | 2029年4月2日(月)※3月31日が土曜のため |
| 令和11年分(2029年)〜 | 簡易課税または一般課税 | 2030年4月1日(月)※3月31日が日曜のため |
※曜日による期限の繰り越しは暦からの計算です。各年の正式な期限は国税庁の案内で確認してください。
2割特例とは何が違う?変わるのは「控除の割合」と「年」
対象者の考え方(インボイス登録で課税事業者になった小規模事業者)や、仕入れの計算が不要な点は2割特例とよく似ています。違いは主に次の3点です。
| 比較項目 | 2割特例 | 3割特例 |
|---|---|---|
| 納付税額 | 売上税額の2割 | 売上税額の3割 |
| 対象期間 | 2023年10月1日〜2026年9月30日を含む課税期間(個人は令和8年分まで) | 令和9年分・令和10年分 |
| 法人 | 使える | 使えない(個人事業者のみ) |
納付額で見ると、売上(税抜)の約2%→約3%に上がるイメージです。2割特例を使っていた人にとっては、同じ売上でも納税額が1.5倍になる点に注意が必要です。
2割特例は「令和5年10月1日から令和8年9月30日までの日を含む課税期間」に使える制度で、個人事業者なら令和5年分(10〜12月)から令和8年分までの最大4回です。2026年分の申告(2027年3月)が2割特例の最後になり、2027年分から自動的に3割特例へつながるわけではありません。要件を満たしているかを年ごとに確かめる必要があります。
3割特例を使うといくら?年商別に試算
税抜売上がすべて標準税率10%のコンサル報酬という前提で、4つの計算方法を比べました(国税7.8%と地方消費税を合算、端数処理込み。中間納付は考慮していません)。
| 税抜年商 | 2割特例(令和8年分まで) | 3割特例(令和9・10年分) | 簡易課税 第5種 | 一般課税(課税仕入れ=売上の10%と仮定) | 2割→3割の増加額 |
|---|---|---|---|---|---|
| 300万円 | 6万円 | 9万円 | 15万円 | 27万円 | +3万円 |
| 500万円 | 10万円 | 15万円 | 25万円 | 45万円 | +5万円 |
| 800万円 | 16万円 | 24万円 | 40万円 | 72万円 | +8万円 |
| 1,000万円 | 20万円 | 30万円 | 50万円 | 90万円 | +10万円 |
※あくまで仮定に基づく目安です。軽減税率の売上や免税売上がある場合、仕入れが多い場合は結果が変わります。
3割特例と簡易課税、どちらが得?
判断の目安はシンプルで、簡易課税のみなし仕入率が70%より低いなら3割特例のほうが納税額は少なくなります。
- コンサルティングは、簡易課税ではサービス業として第5種(みなし仕入率50%)に区分されることが一般的 → 3割特例のほうが軽い
- 小売業(第2種・80%)や卸売業(第1種・90%)が中心なら簡易課税のほうが軽い(国税庁Q&Aでも小売業の例が示されています)
- 一般課税と比べると、課税仕入れが売上の7割を超えるほど経費が多い場合や、設備投資で還付が見込める場合を除き、3割特例が有利です。3割特例・簡易課税では原則として還付は生じません
もう一つの違いは手続きの重さです。簡易課税は届出書の提出が必要で、適用を始めると原則2年間は続けなければならず、使えるのも基準期間の課税売上高が5,000万円以下の場合に限られます。3割特例は届出なしで年ごとに選べるので、令和9年分・10年分に限れば、コンサル業の人が簡易課税の届出を急ぐ理由は小さいといえます。
ただし、事業区分の判定は業務内容によって変わります。研修講師・システム開発など複数の業務がある人は、税務署か税理士に確認してください。
3割特例が使えないのはどんな人?チェックリスト
国税庁のQ&A(問115-2)では、個人のインボイス登録事業者でも3割特例を使えない課税期間が挙げられています。フリーコンサルが特に確認したい順に並べ替えました。
- [ ] 基準期間(2年前)の課税売上高が1,000万円を超えている
- [ ] 特定期間(前年1〜6月)の判定で、免税事業者になれない年にあたる
- [ ] 課税期間を1か月・3か月に短縮する特例を使っている
- [ ] 課税事業者を選んでから2年以内に、一般課税で税抜100万円以上の固定資産(調整対象固定資産)を買い、免税に戻れない
- [ ] 一般課税で税抜1,000万円以上の高額特定資産を仕入れた
- [ ] 一般課税で金・白金の地金等を税抜200万円以上仕入れた
- [ ] 相続によって免税の判定が制限される年にあたる
- [ ] 国外事業者で、国内に恒久的施設がない
固定資産の項目について、国税庁Q&Aは、免税事業者の登録に関する経過措置を受けて登録した人は該当しないと補足しています。フリーコンサルが100万円以上の固定資産を買う場面は多くありませんが、高額なPCや車を事業用に買う予定がある人は覚えておきましょう。
1つでも当てはまれば、その年は3割特例を使えない可能性があります。法人成りを考えている人は、法人になった時点で3割特例は対象外になる点も比較材料に入れてください。
3割特例の申告はどう書く?手順を4ステップで
国税庁のQ&A(問114-2)では、3割特例に事前の届出は不要で、確定申告書に3割特例の適用を受ける旨を付記すれば適用できるとされています。手順は次の順番で進めます。
- 基準期間の売上を確認する:令和9年分なら2025年、令和10年分なら2026年の課税売上高(税抜)が1,000万円以下か、前年の申告書で確認
- 売上税額を集計する:請求書ごとの消費税額を年間で合計(経費側のインボイスの集計は3割特例では不要)
- 申告書に付記する:消費税の確定申告書に3割特例の適用を受ける旨を記載。令和9年分の申告書の様式・付表は今後公表されるため、申告前に国税庁の手引きで確認
- 期限までに申告・納付する:令和9年分は2028年3月31日。振替納税を使う場合は事前に手続き
PR(広告):申告を依頼する税理士を探す場合の選択肢です。個別の税額・適用可否は税務署または税理士に確認してください。
税理士ドットコムリンク経由の申込み等で当サイトに報酬が発生する場合があります。税理士紹介のための新規問い合わせ・本人確認等が対象です。
PR(広告):記帳・申告準備のツールの例です。料金・契約期間・サポート範囲は公式案内で確認してください。将来の3割特例の申告様式への対応は、提供元の最新情報を確認してください。
やよいの青色申告 オンラインリンク経由の申込み等で当サイトに報酬が発生する場合があります。
令和11年分から簡易課税に移るときの届出期限は?
3割特例を使った年の翌年分から簡易課税に移る場合、翌年分の確定申告期限までに「消費税簡易課税制度選択届出書」を出せば、その年分から簡易課税を使えます。国税庁の例では、令和10年分に3割特例を使い、令和11年分から簡易課税にするなら、届出は2030年4月1日までです。期限の日が土日祝日にあたる場合は翌日が期限になります。簡易課税は一度選ぶと原則2年間はやめられないため、売上と経費の見通しを立ててから出しましょう。
なお、簡易課税の届出を出したままの人が令和9年分・10年分に3割特例を選べるかどうかは、国税庁の資料で明確に確認できませんでした。該当する人は、事前に所轄の税務署へ確認してください。
増える消費税にどう備える?フリーコンサルの実務3つ
① 毎月「税抜売上×3%」を取り分ける
3割特例の納付額はほぼ売上の3%です。月の売上が70万円なら約2.1万円、年商800万円なら月2万円程度を、入金のたびに納税用口座へ移しておくと3月に慌てずに済みます。
② 請求書は「報酬」と「消費税」を分けて書く
税抜の報酬と消費税額を分けて書くと、売上税額の集計がしやすく、源泉徴収の対象も報酬部分に限られます(後述)。項目の書き方は「コンサル業務の請求書で確認する項目」も参考にしてください。
③ 報酬単価を見直す
2割特例から3割特例に変わると、税抜年商800万円なら年8万円、月あたり約7,000円の負担増です。契約更新のタイミングで、消費税を含めた手取りベースで単価を見直す材料になります。相場を知るには、案件紹介サービスで同じ領域の案件条件を見比べる方法もあります。
PR(アフィリエイト広告):リンク経由の申込み等で当サイトに報酬が発生する場合があります。料金・対象条件・契約条件は公式案内で確認してください。
(PR|提携広告)New Aceの案内を見る
防衛特別所得税で、請求書の源泉徴収額は変わる?
結論から言うと、源泉徴収される金額は変わりません。国税庁の「源泉所得税の改正のあらまし(令和8年4月)」では、次のように説明されています。
- 2027年(令和9年)1月1日以後に生ずる所得から、源泉所得税額の1%が防衛特別所得税として、所得税とあわせて徴収される
- 同時に復興特別所得税の税率が2.1%から1.1%に下がり、課税期間は2047年(令和29年)12月31日まで10年延長
- 3つを合わせた税率は従来どおりで、報酬の源泉徴収は100万円以下の部分が10.21%、100万円を超える部分が20.42%のまま
内訳を試算すると、合計額が同じであることが分かります。
| 報酬(税抜) | 所得税 | 防衛特別所得税(1%) | 復興特別所得税(1.1%) | 源泉徴収の合計 |
|---|---|---|---|---|
| 20万円 | 20,000円 | 200円 | 220円 | 20,420円 |
| 50万円 | 50,000円 | 500円 | 550円 | 51,050円 |
| 100万円 | 100,000円 | 1,000円 | 1,100円 | 102,100円 |
| 150万円 | 200,000円 | 2,000円 | 2,200円 | 204,200円 |
請求書の「源泉徴収税額」欄の計算式は変えなくて大丈夫です。変わるのは、支払う側が納める税額の内訳(所得税・防衛特別所得税・復興特別所得税)です。受け取る側は、確定申告での精算方法を「フリーコンサルの確定申告」で確認しておくと安心です。
よくある質問
Q1. 2割特例を使っていれば、2027年から自動で3割特例になりますか?
自動では切り替わりません。毎年、基準期間の売上などの要件を確認し、申告書に3割特例の適用を受ける旨を付記します。
Q2. 2026年の売上が1,000万円を超えそうです。どうなりますか?
令和10年分(2028年)の基準期間は2026年なので、2026年の課税売上高が1,000万円を超えると、2028年分は3割特例を使えません。2027年分は2025年の売上で判定します。
Q3. 法人成りした場合も3割特例は使えますか?
使えません。3割特例は個人事業者だけが対象です。法人成りの時期を考えるときは、3割特例が使える年を失うことも比較に入れてください。
Q4. これからインボイス登録する場合も3割特例は使えますか?
国税庁は、インボイス登録で免税事業者から課税事業者になった個人事業者を対象としています。2027年以降に登録する場合も、令和9年分・10年分の範囲で要件を満たせば対象になると読めますが、登録日の属する年の扱いは申告前に確認してください。登録するかどうかの判断材料は「インボイス登録を判断する前に比較すること」で整理しています。
Q5. 防衛特別所得税で、確定申告の税額は増えますか?
財務省の法律案の概要では、復興特別所得税の税率を1%下げることで家計の負担が増えないようにすると説明されています。源泉徴収では、上乗せ分の合計(防衛特別所得税1%+復興特別所得税1.1%)が所得税額の2.1%となり、改正前の復興特別所得税2.1%と同じです。確定申告での具体的な計算方法は、令和9年分の申告の手引きが公表されたら確認してください。
この記事は2026年11月1日時点で確認できた国税庁・財務省の公表資料をもとにした一般的な整理です。試算は仮定の数字で、住民税・個人事業税・国民健康保険料は含みません。ご自身の申告方法の選択や事業区分は、税務署または税理士に確認してください。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁|インボイス制度 令和8年度税制改正特集
- 国税庁|令和8年度税制改正について(インボイス関連リーフレット、令和8年4月作成・5月改訂)
- 国税庁|インボイスQ&A 問114-2(3割特例の概要:事前届出不要・付記で適用、28年改正法附則51の3)
- 国税庁|インボイスQ&A 問115-2(3割特例を適用できない課税期間)
- 国税庁|インボイスQ&A(一般課税・簡易課税・3割特例の比較)
- 国税庁|2割特例の概要
- 国税庁|No.6505 簡易課税制度
- 国税庁|源泉所得税の改正のあらまし(令和8年4月)
- 財務省|第221回国会提出法律案(所得税法等の一部を改正する法律案:令和8年3月31日成立・公布)
- 財務省|所得税法等の一部を改正する法律案の概要
- 財務省|令和8年度税制改正(政省令等):所得税法等の一部を改正する法律(令和8年法律第12号)
同じ前提で比べると、違いを確かめやすいよ。