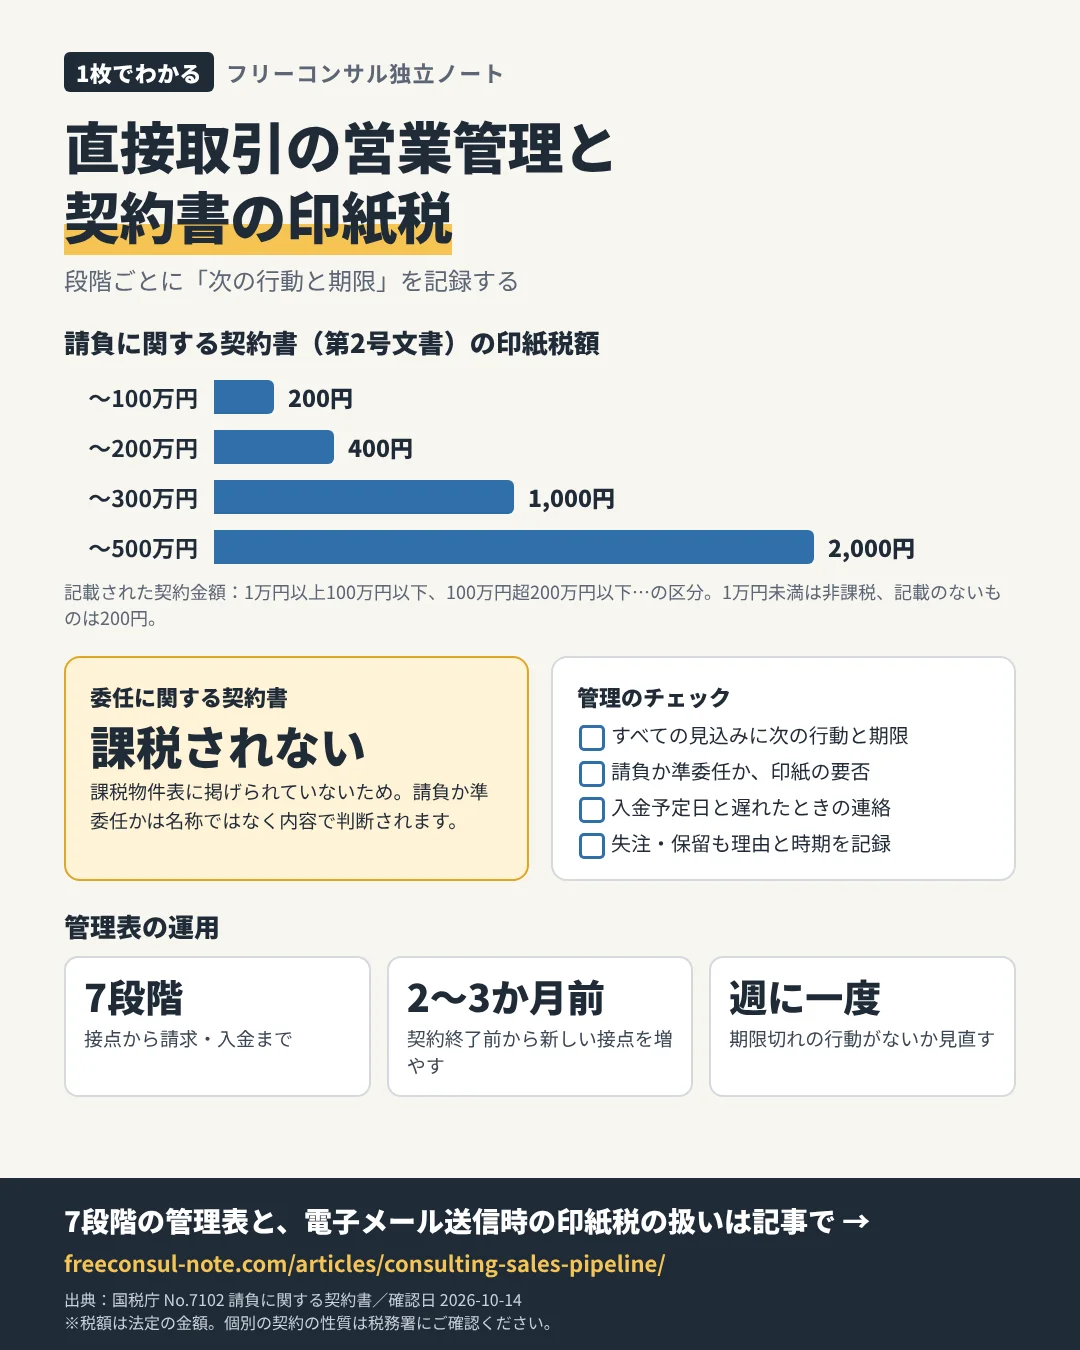
直接の取引先を持つと、営業から契約、請求、入金までを自分で管理することになります。見込み案件を段階に分けて記録し、各段階で確認する書面や税の扱いを決めておくと、契約終了前の空白期間と事務の抜けを減らせます。国税庁とフリーランス法の資料で確認した事項を、段階ごとに組み込みました。
- 7段階の管理表
- 契約書の形式と印紙税
- 条件の明示から入金確認まで
段階ごとの管理表
| 段階 | 記録すること | 次の行動の期限 |
|---|---|---|
| 接点 | 相手先、きっかけ、関心のあるテーマ | 次の連絡日 |
| 課題の確認 | 相手の課題、意思決定者、予算の時期 | 提案の提出日 |
| 提案・見積 | 範囲、期間、報酬、前提条件 | 回答を受け取る日 |
| 条件の明示 | 発注メール・発注書で示された条件 | 内容確認の返信日 |
| 契約締結 | 契約書の版、署名方法 | 開始日 |
| 稼働・報告 | 作業報告の提出日、相手の確認者 | 報告の締切 |
| 請求・入金 | 請求日、入金予定日、入金確認 | 入金予定日の翌営業日 |
どの段階にも「次の行動と期限」を必ず入れるのが、管理表を止めない要点です。現在の契約の終了日も同じ表に入れ、終了の2〜3か月前から新しい接点の段階を増やしておくと、空白期間を見つけやすくなります。
契約書の形式と印紙税
国税庁のタックスアンサー(No.7102)では、請負についての契約書は印紙税の第2号文書「請負に関する契約書」にあたるとされ、記載された契約金額に応じて税額が決まります。
| 記載された契約金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 1,000円 |
| 300万円を超え500万円以下 | 2,000円 |
| 契約金額の記載のないもの | 200円 |
一方、国税庁の印紙税の手引では、委任に関する契約書は課税物件表に掲げられていないため課税されないと説明されています。コンサル契約が請負か準委任かは名称ではなく内容で判断されるため、迷う場合は税務署に確認します。また福岡国税局の文書回答では、注文請書をPDFなどにして電子メールで送信しても課税文書を作成したことにはならないとし、後から紙の原本を渡す場合は課税されるとしています。
条件の明示から入金まで
直接取引では、発注する企業がフリーランス法の業務委託事業者として、報酬の額や支払期日などをメール等で明示します。見積で出した条件と、発注時に明示された条件が一致しているかを「条件の明示」の段階で照合します。従業員を使用する発注者であれば、支払期日は受領日から60日以内に定める必要があるため、入金予定日を記録しておき、遅れた場合はその日のうちに確認の連絡を入れます。
失注・保留も記録に残す
提案が通らなかった案件や、予算の時期を理由に保留になった案件も、管理表から消さずに「保留」として残します。保留の理由と、次に連絡してよい時期を書いておけば、相手の予算が組まれる時期に改めて接点を持てます。失注の理由が分かる場合は、提案のどの部分が合わなかったかを短く記録し、次の提案の範囲や報酬の組み方に反映します。
管理表を見直す頻度
管理表は週に一度、期限を過ぎた行動がないかを確認します。期限切れが続く見込み案件は、相手の状況が変わった可能性があるため、確認の連絡を入れるか保留に移します。稼働中の案件の終了日が近づいたら、提案・見積の段階にある見込み案件の数を数え、足りなければ接点を増やす行動を優先します。
相談先・申込先の選び方
印紙税の扱いは税務署、支払の遅れや一方的な条件変更はフリーランス・トラブル110番に相談できます。直接の接点だけで稼働が埋まらない時期は、案件紹介サービスを経路の一つとして併用すると、管理表の「接点」を増やせます。下記は提携広告のリンクです。
実務チェックリスト
- すべての見込みに次の行動と期限を書いた
- 契約書が請負か準委任か、印紙の要否を確認した
- 入金予定日を記録し、遅れた場合の連絡を決めた
営業管理と関連する制度を一般的に整理したもので、個別の税額や契約の性質を判断するものではありません。印紙税の扱いは税務署にご確認ください。
同じ前提で比べると、違いを確かめやすいよ。