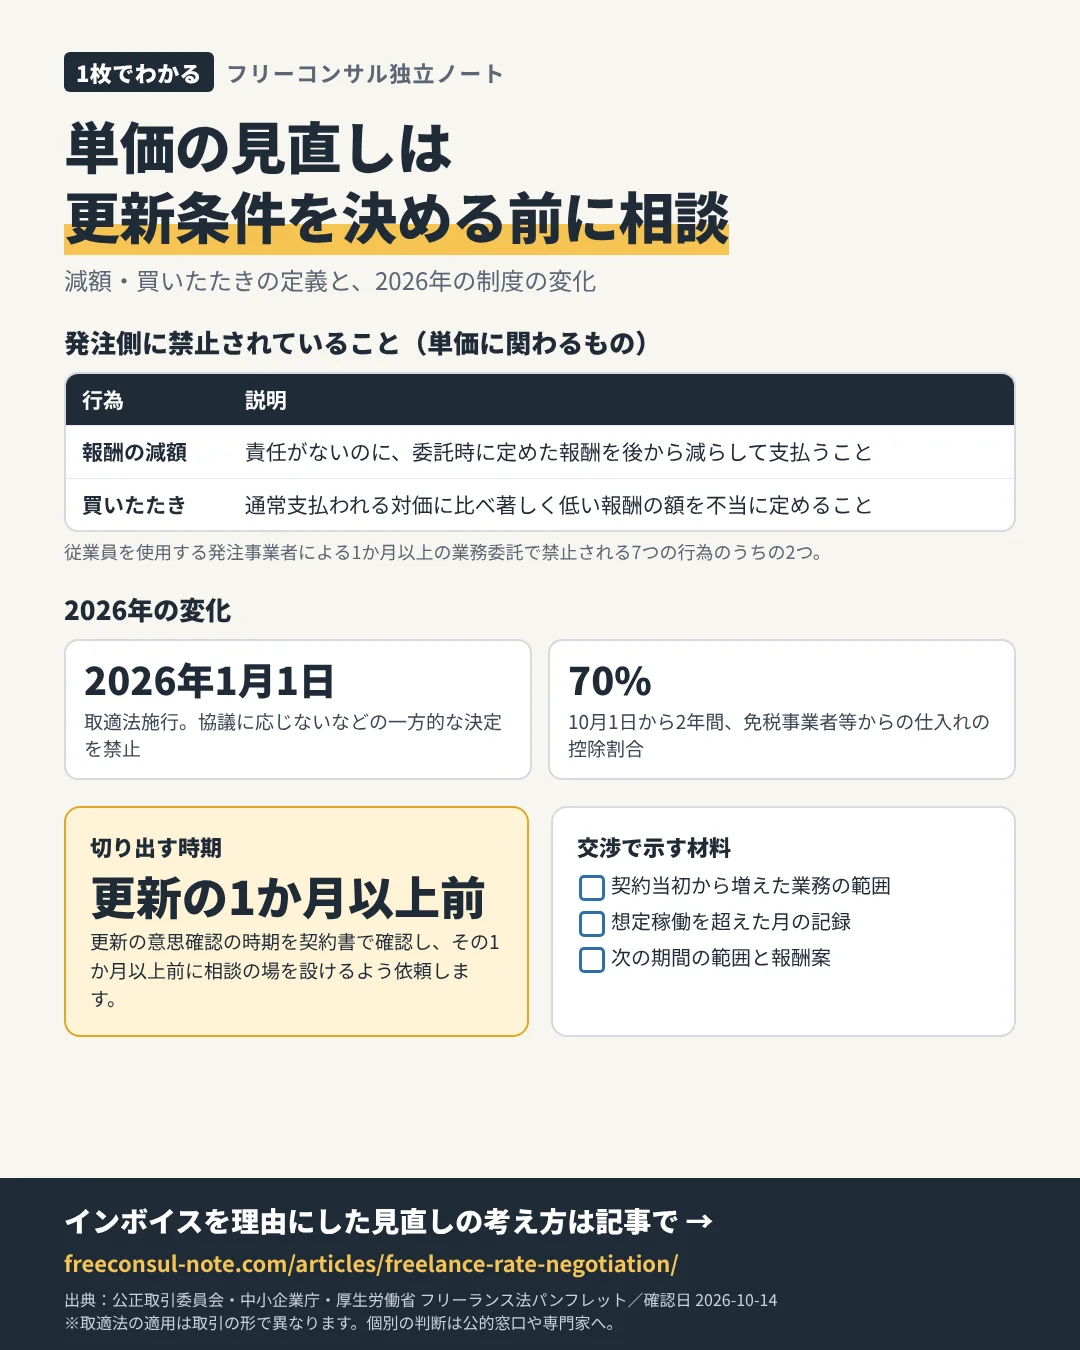
単価の見直しは、増額を求める場面だけでなく、発注側から減額を打診される場面でも起こります。2026年は1月に取適法が施行され、10月にはインボイス制度の経過措置の控除割合が見直されました。交渉の前に知っておきたいルールと、話を切り出す時期・材料を整理します。
- フリーランス法の減額・買いたたきの定義
- 取適法で加わった協議に関する禁止
- インボイスを理由にした単価見直しの考え方
切り出す時期は「次の契約期間の条件」を決める前
契約期間の途中で合意済みの報酬を変えるより、更新の条件を決める前に相談するほうが、双方が予算や範囲を調整しやすくなります。更新の意思確認の時期を契約書で確認し、その1か月以上前に相談の場を設けるよう依頼します。更新の手順は契約更新・終了で確認したい通知と引き継ぎを参照してください。
発注側に禁止されていること(フリーランス法)
従業員を使用する発注事業者による1か月以上の業務委託では、7つの行為が禁止されています。単価に関わるのは次の2つです。
| 行為 | パンフレットでの説明 |
|---|---|
| 報酬の減額 | フリーランスに責任がないのに、業務委託時に定めた報酬の額を後から減らして支払うこと。名目や方法、金額にかかわらず禁止 |
| 買いたたき | 通常支払われる対価に比べ著しく低い報酬の額を不当に定めること |
期中に「今月から単価を下げたい」と言われた場合は、合意済みの報酬の減額にあたらないかを確認し、次の契約期間の条件として協議するよう求めることができます。
取適法が適用される取引の場合
2026年1月1日に施行された取適法では、中小受託事業者から価格協議の求めがあったのに協議に応じない、または必要な説明をせずに一方的に代金を決めることが禁止されました。ただし、発注する企業が自社で使う役務の委託は取適法の役務提供委託に含まれないとされているため、適用されるかは取引の形で異なります。適用関係は直接案件を獲得する準備で整理しています。
インボイスを理由にした単価の見直し
インボイス発行事業者に登録していない場合、取引先が受けられる仕入税額控除の経過措置の割合は、2026年10月1日から2年間は70%に見直されました。これを理由に単価の見直しを打診されることがあります。財務省・公正取引委員会などのQ&Aは、双方が納得したうえで取引価格を設定すれば、結果として引き下げられても独占禁止法上の問題とはならない一方、買手の都合だけで著しく低い価格を設定する場合などは優越的地位の濫用として問題となるおそれがあると説明しています。登録している個人事業者は、令和9年分・令和10年分の申告で3割特例を使えるかも確認しておきます。
交渉で示す材料
- 契約当初と比べて増えた業務の範囲(会議数、成果物、関与する部署)
- 稼働の実績(想定稼働を超えた月の記録)
- 次の期間に提案する範囲と、それに対応する報酬案
材料は書面で示し、合意した条件はメール等で明示を受けてから次の期間を始めます。
提示額を比べるときの前提をそろえる
他の案件の単価を交渉材料にする場合は、税別か税込か、稼働率100%に換算した額か、上限の表記かをそろえてから比べます。案件紹介サービスの公式表記の違いは案件紹介サービス データベースで確認できます。
相談先・申込先の選び方
一方的な減額や協議の拒否が続く場合は、フリーランス・トラブル110番に相談でき、法違反の疑いは公正取引委員会などの窓口に申し出ることができます。消費税の計算への影響は税理士に確認してください。条件が合わない場合に備えて、別の案件の情報も並行して集めておきます。下記は提携広告のリンクです。
実務チェックリスト
- 更新条件を決める時期と相談の期限を確認した
- 期中の減額打診が合意済み報酬の減額にあたらないか確認した
- 業務範囲と稼働の変化を書面の材料にまとめた
単価交渉に関わるルールを公的資料に沿って整理したもので、個別の取引が法律に違反するかを判断するものではありません。具体的な事案は公的窓口や弁護士、税理士にご確認ください。
同じ前提で比べると、違いを確かめやすいよ。