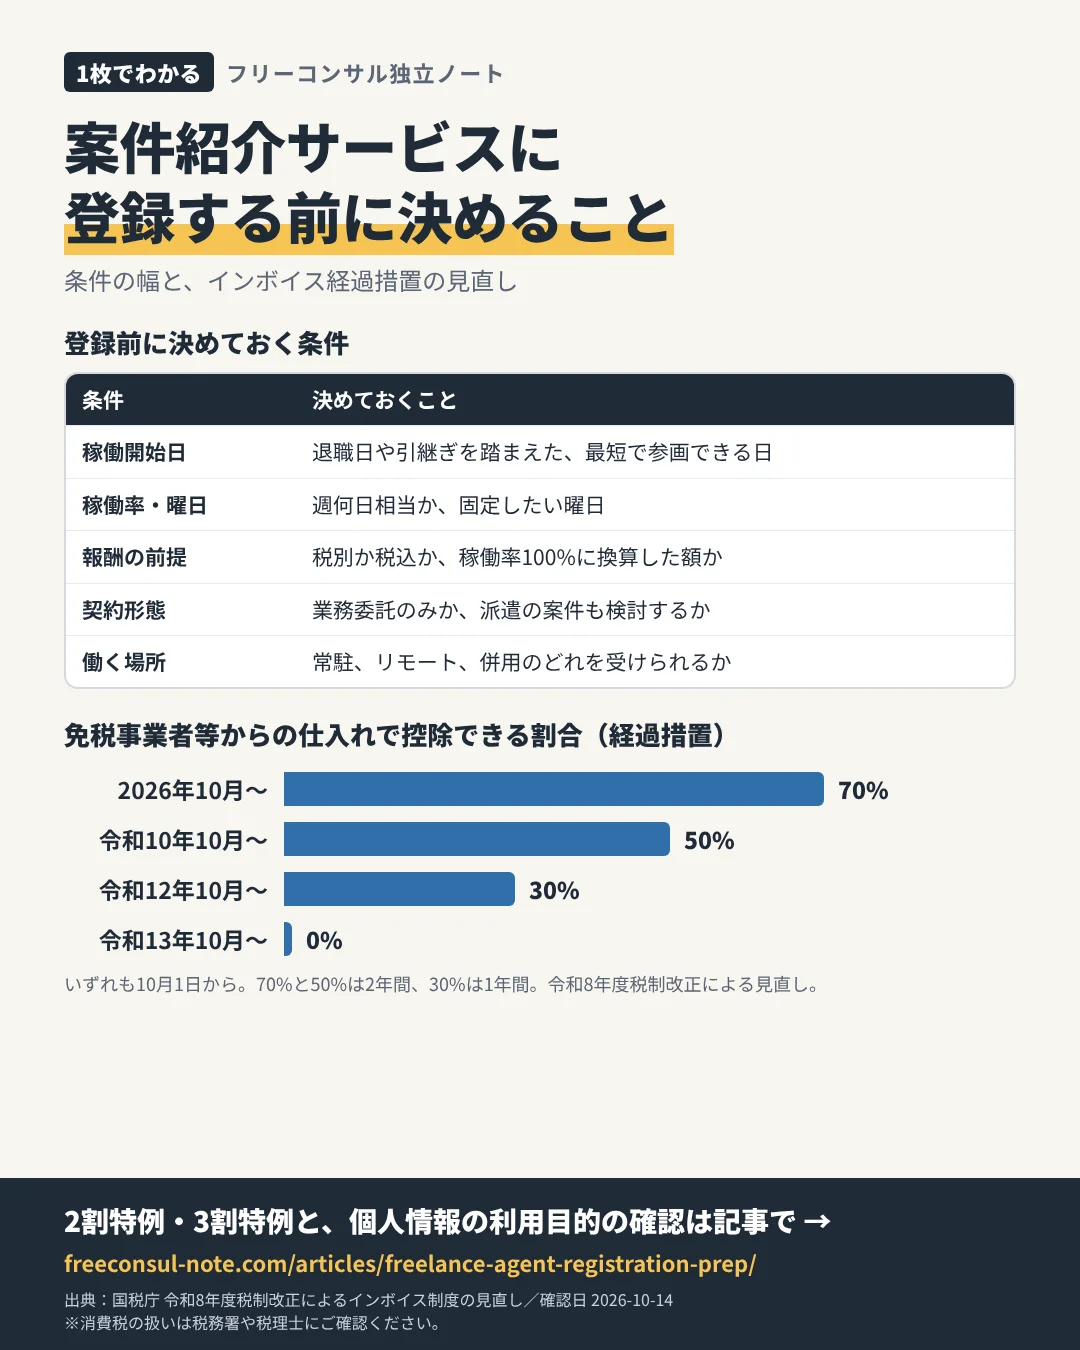
案件紹介サービスへの登録は数分で終わることもありますが、最初の面談で条件を具体的に話せるかどうかは、登録前の準備で決まります。2026年10月にインボイス制度の経過措置が見直されたことも踏まえ、登録前に決めておきたい条件と確認事項をまとめました。
- 登録前に決める5つの条件
- インボイス経過措置の見直し(2026年10月から)
- 個人情報の利用目的の確認
登録前に決めておく条件
| 条件 | 決めておくこと | 詳しく読む |
|---|---|---|
| 稼働開始日 | 退職日や引継ぎを踏まえた、最短で参画できる日 | 退職前の手続き |
| 稼働率・曜日 | 週何日相当か、固定したい曜日があるか | 報酬方式の比較 |
| 報酬の前提 | 税別か税込か、稼働率100%に換算した額か | 単価の考え方 |
| 契約形態 | 業務委託のみか、派遣の案件も検討するか | 契約の当事者 |
| 働く場所 | 常駐、リモート、併用のどれを受けられるか | — |
希望を幅で持っておくと、面談で提示された案件が合うかをその場で判断しやすくなります。
インボイス登録の状況を説明できるようにする
国税庁の案内によると、令和8年度税制改正で、免税事業者等からの課税仕入れについて仕入税額の一定割合を控除できる経過措置の期限が延長され、控除できる割合が見直されました。
| 期間 | 控除できる割合 |
|---|---|
| 令和8年(2026年)10月1日から2年間 | 70% |
| 令和10年10月1日から2年間 | 50% |
| 令和12年10月1日から1年間 | 30% |
| 令和13年10月1日以降 | 0% |
登録しているかどうかは、取引先の消費税の計算に関わります。登録済みなら登録番号を、未登録なら今後の予定を伝えられるようにしておきます。登録した個人事業者向けの2割特例は令和8年9月30日を含む課税期間まで、その後の3割特例は令和9年分・令和10年分の申告が対象です。登録するかどうかの考え方はインボイス登録の判断で整理しています。
個人情報の利用目的を確かめる
個人情報保護法第21条第1項により、事業者は取得した個人情報の利用目的を本人に通知するか公表します。登録フォームを送る前に、プライバシーポリシーで、案件紹介、クライアントへの経歴書の提出、メール配信など、どの目的で使われるかを確認しておきます。
経歴書は守秘の範囲で用意する
登録時に経歴書を求められる場合も、前職の顧客名や社内の数値をそのまま書く必要はありません。書き方は職務経歴書を案件提案書に変える書き方を参照してください。
最初の面談までに手元にそろえるもの
- 最新の経歴書(版の番号と作成日を付ける)
- 稼働開始日・稼働率・報酬の前提・働く場所の希望を1枚にまとめたメモ
- インボイス登録の有無と、登録済みの場合は登録番号
- 面談で担当者に聞く質問の一覧
質問の例は案件紹介担当者との面談で確認したい質問にまとめています。なお3割特例は、基準期間の課税売上高が1,000万円以下であることなどが要件で、法人は適用できないと国税庁の案内に記載されています。
希望条件は「必須」と「相談可」に分けて伝える
すべての希望を同じ重さで伝えると、紹介される案件が極端に少なくなることがあります。稼働開始日や働く場所のように譲れない条件は「必須」、稼働率や報酬の幅のように案件次第で調整できる条件は「相談可」と分けて伝えると、担当者が候補を探しやすくなります。分け方は登録先ごとに変えず、同じメモを使い回すと、紹介された案件同士を比べやすくなります。
相談先・申込先の選び方
登録先は、自分の領域の案件が公式サイトに載っているか、希望の稼働率に近い案件があるかで絞ると、登録数を増やしすぎずに済みます。各社の公式表記は案件紹介サービス データベースで比べられます。消費税の判断は税務署や税理士に相談してください。下記は提携広告のリンクです。
実務チェックリスト
- 稼働開始日と稼働率の希望を幅で決めた
- インボイス登録の状況を説明できる
- プライバシーポリシーで利用目的を確認した
登録前の準備を一般的に整理したもので、税務の判断や特定サービスの推奨を行うものではありません。消費税の扱いは税務署や税理士にご確認ください。
同じ前提で比べると、違いを確かめやすいよ。